Domain bilanzierungshilfen.de kaufen?
Wir ziehen mit dem Projekt
bilanzierungshilfen.de um.
Sind Sie am Kauf der Domain
bilanzierungshilfen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bilanzierungshilfen.de kaufen?
Was ist der Unterschied zwischen Analysis und höherer Analysis?
Analysis bezieht sich auf den Zweig der Mathematik, der sich mit der Untersuchung von Funktionen, Grenzwerten, Ableitungen und Integralen befasst. Höhere Analysis hingegen bezieht sich auf fortgeschrittenere Themen innerhalb der Analysis, wie zum Beispiel Funktionentheorie, Maßtheorie oder Funktionalanalysis. Höhere Analysis geht über die Grundlagen der Analysis hinaus und behandelt komplexere Konzepte und Theorien. **
Was ist der Unterschied zwischen Analysis I und Analysis II?
Analysis I und Analysis II sind zwei aufeinander aufbauende Kurse in der Mathematik. In Analysis I werden grundlegende Konzepte der Differential- und Integralrechnung behandelt, während Analysis II diese Konzepte vertieft und erweitert. Analysis II befasst sich auch mit fortgeschritteneren Themen wie Reihen, Potenzreihen und Funktionen mehrerer Variablen. **

Ähnliche Suchbegriffe für Sentiment Analysis
Top-Angebote
Produkte zum Begriff Sentiment Analysis:
-
Buchhaltung und Jahresabschluss, Fachbücher von Karin Breidenbach, Michael WährischZahlen bestimmen das Wirtschaftsleben. Wer sich einen Überblick über das wirtschaftliche Geschehen in einem Unternehmen verschaffen will, kommt am Rechnungswesen nicht vorbei. Dieser Band vermittelt verständlich, praxisnah und auf den Punkt gebracht die Grundlagen der Buchhaltung und des Jahresabschlusses mit Bilanz, Gewinn- und Verlustrechnung und Anhang sowie des Lageberichts. Die 5. Auflage wurde aktualisiert und um ein neues Kapitel zu den Grundbegriffen des Rechnungswesens erweitert.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buchhaltung und Jahresabschluss, Schulbücher von Michael Währisch, Karin BreidenbachDieser Band vermittelt verständlich und praxisnah die Grundlagen der Buchführung und des Jahresabschlusses – einschliesslich Bilanz, Gewinn- und Verlustrechnung, Anhang sowie Lagebericht. Die 6. Auflage wurde um ein neues Kapitel zur Nachhaltigkeitsberichterstattung ergänzt.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Beam Analysis ToolBeam-Analyse-Software Bewerten Sie die Durchbiegung und Spannung von Trägern Die Beam-Analyse-Software bietet umfassende Lösungen zur Bewertung der Durchbiegung und Spannung aufgrund von direkten Belastungen auf einfach unterstützten Trägern. Mit einer intuitiven Benutzeroberfläche können Benutzer sofortige Betriebsergebnisse erzielen. Die Software umfasst auch anspruchsvolle Funktionen für komplexe Problemstellungen. Kompatibilität und Integration Kompatibel mit sowohl 32-Bit- als auch 64-Bit-Versionen von TurboCAD Pro und Platinum Versionen von 2015 bis 2019, integriert sich dieses Tool nahtlos als Plug-In. Es verbessert bewährte Verfahren, indem es Trägerdaten und alle zugehörigen Analyse-Diagramme direkt in den CAD-Dateien einbettet und so einfachere Überarbeitungen und gemeinsame Bemühungen ermöglicht. Weitere Funktionen umfassen das Exportieren von Analyseergebnissen in XML oder...164,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was ist der Unterschied zwischen den Grundlagen der Analysis und Analysis I?
Die Grundlagen der Analysis sind ein allgemeiner Begriff, der sich auf die grundlegenden Konzepte und Prinzipien der Analysis bezieht. Analysis I hingegen ist ein spezifischer Kurs oder ein Teil des Studiums, der sich mit den grundlegenden Themen der Analysis befasst, wie z.B. Funktionen, Grenzwerte, Ableitungen und Integrale. Analysis I ist somit ein Teil der Grundlagen der Analysis, aber nicht alle Grundlagen der Analysis werden in Analysis I abgedeckt. **
-
Gibt es einen Unterschied zwischen Analysis für Mathematiker und Analysis für Ingenieure?
Ja, es gibt einen Unterschied zwischen Analysis für Mathematiker und Analysis für Ingenieure. Die Analysis für Mathematiker ist oft abstrakter und legt mehr Wert auf formale Beweise und mathematische Strukturen. Die Analysis für Ingenieure hingegen konzentriert sich mehr auf praktische Anwendungen und Problemlösungen in der Ingenieurwissenschaft. **
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
Was ist eine Abschreibung Rechnungswesen?
Eine Abschreibung im Rechnungswesen ist die systematische Verteilung des Wertverlusts eines Vermögensgegenstandes über seine Nutzungsdauer. Sie dient dazu, den tatsächlichen Wertverlust eines Vermögensgegenstandes im Laufe der Zeit zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens gemindert, da sie als Aufwand verbucht werden. Dies ermöglicht eine realistischere Darstellung des Unternehmensvermögens und der finanziellen Lage in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Buchführung und dienen der korrekten Ermittlung des Unternehmenserfolgs. **
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Top-Angebote
Produkte zum Begriff Sentiment Analysis:
-
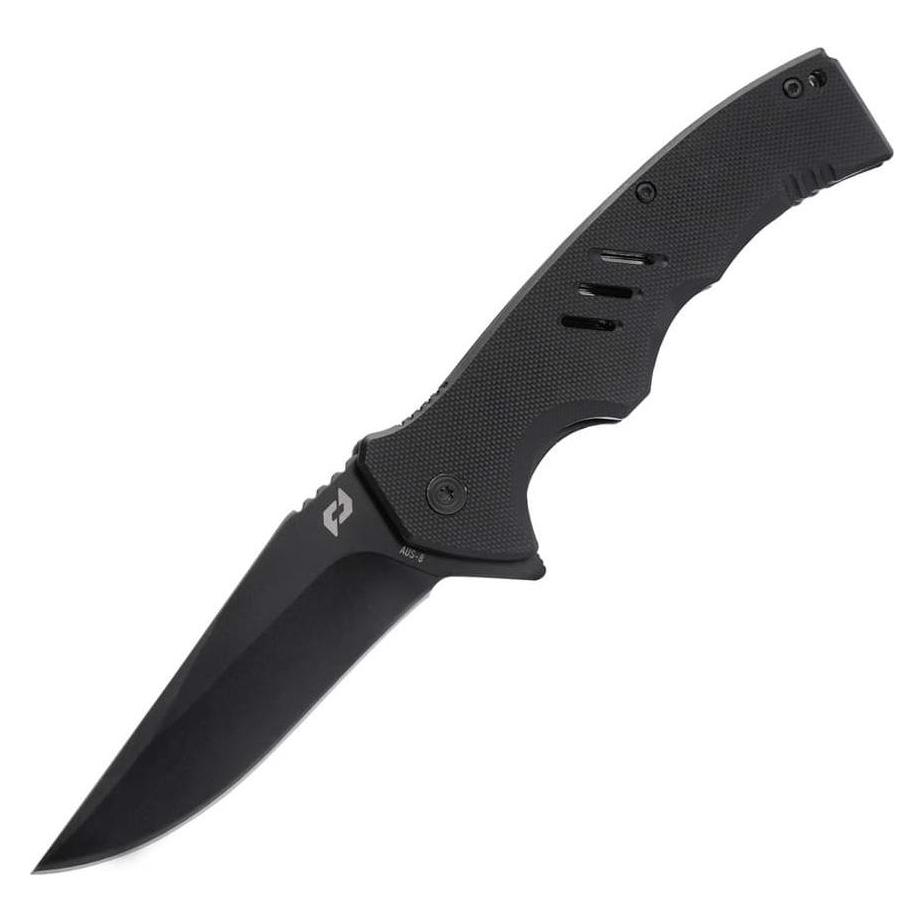
Schrade, Mehrzweckmesser, Sentiment Black (8.90 cm)Das Sentiment Black Klappmesser von Schrade vereint Funktionalität und modernes Design. Mit einer Klingenlänge von 8,9 cm und einer robusten Konstruktion aus Edelstahl ist dieses Messer für eine Vielzahl von Anwendungen geeignet. Der Clip Point Klingenstil ermöglicht präzise Schnitte, während die Epoxidharzbeschichtung der Klinge zusätzlichen Schutz bietet. Das Messer ist mit einem Liner-Lock-Verriegelungssystem ausgestattet, das eine sichere Handhabung gewährleistet. Der Griff aus Kunststoff sorgt für einen komfortablen Halt und eine einfache Bedienung. Mit einem Gesamtgewicht von 149 g ist das Sentiment Black leicht und handlich, ideal für den täglichen Gebrauch oder Outdoor-Aktivitäten. - Klingenmaterial aus hochwertigem AUS-8 Edelstahl - Liner-Lock-Verriegelung für zusätzliche Sicherheit - Epoxidharzbeschichtete Klinge für verbesserten Schutz - Ergonomischer Griff aus Kunststoff für komfortable Handhabung.51,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buchhaltung und Jahresabschluss, Fachbücher von Karin Breidenbach, Michael WährischZahlen bestimmen das Wirtschaftsleben. Wer sich einen Überblick über das wirtschaftliche Geschehen in einem Unternehmen verschaffen will, kommt am Rechnungswesen nicht vorbei. Dieser Band vermittelt verständlich, praxisnah und auf den Punkt gebracht die Grundlagen der Buchhaltung und des Jahresabschlusses mit Bilanz, Gewinn- und Verlustrechnung und Anhang sowie des Lageberichts. Die 5. Auflage wurde aktualisiert und um ein neues Kapitel zu den Grundbegriffen des Rechnungswesens erweitert.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buchhaltung und Jahresabschluss, Schulbücher von Michael Währisch, Karin BreidenbachDieser Band vermittelt verständlich und praxisnah die Grundlagen der Buchführung und des Jahresabschlusses – einschliesslich Bilanz, Gewinn- und Verlustrechnung, Anhang sowie Lagebericht. Die 6. Auflage wurde um ein neues Kapitel zur Nachhaltigkeitsberichterstattung ergänzt.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Analysis und höherer Analysis?
Analysis bezieht sich auf den Zweig der Mathematik, der sich mit der Untersuchung von Funktionen, Grenzwerten, Ableitungen und Integralen befasst. Höhere Analysis hingegen bezieht sich auf fortgeschrittenere Themen innerhalb der Analysis, wie zum Beispiel Funktionentheorie, Maßtheorie oder Funktionalanalysis. Höhere Analysis geht über die Grundlagen der Analysis hinaus und behandelt komplexere Konzepte und Theorien. **
-
Was ist der Unterschied zwischen Analysis I und Analysis II?
Analysis I und Analysis II sind zwei aufeinander aufbauende Kurse in der Mathematik. In Analysis I werden grundlegende Konzepte der Differential- und Integralrechnung behandelt, während Analysis II diese Konzepte vertieft und erweitert. Analysis II befasst sich auch mit fortgeschritteneren Themen wie Reihen, Potenzreihen und Funktionen mehrerer Variablen. **
-
Was ist der Unterschied zwischen den Grundlagen der Analysis und Analysis I?
Die Grundlagen der Analysis sind ein allgemeiner Begriff, der sich auf die grundlegenden Konzepte und Prinzipien der Analysis bezieht. Analysis I hingegen ist ein spezifischer Kurs oder ein Teil des Studiums, der sich mit den grundlegenden Themen der Analysis befasst, wie z.B. Funktionen, Grenzwerte, Ableitungen und Integrale. Analysis I ist somit ein Teil der Grundlagen der Analysis, aber nicht alle Grundlagen der Analysis werden in Analysis I abgedeckt. **
-
Gibt es einen Unterschied zwischen Analysis für Mathematiker und Analysis für Ingenieure?
Ja, es gibt einen Unterschied zwischen Analysis für Mathematiker und Analysis für Ingenieure. Die Analysis für Mathematiker ist oft abstrakter und legt mehr Wert auf formale Beweise und mathematische Strukturen. Die Analysis für Ingenieure hingegen konzentriert sich mehr auf praktische Anwendungen und Problemlösungen in der Ingenieurwissenschaft. **
Ähnliche Suchbegriffe für Sentiment Analysis
-
Beam Analysis ToolBeam-Analyse-Software Bewerten Sie die Durchbiegung und Spannung von Trägern Die Beam-Analyse-Software bietet umfassende Lösungen zur Bewertung der Durchbiegung und Spannung aufgrund von direkten Belastungen auf einfach unterstützten Trägern. Mit einer intuitiven Benutzeroberfläche können Benutzer sofortige Betriebsergebnisse erzielen. Die Software umfasst auch anspruchsvolle Funktionen für komplexe Problemstellungen. Kompatibilität und Integration Kompatibel mit sowohl 32-Bit- als auch 64-Bit-Versionen von TurboCAD Pro und Platinum Versionen von 2015 bis 2019, integriert sich dieses Tool nahtlos als Plug-In. Es verbessert bewährte Verfahren, indem es Trägerdaten und alle zugehörigen Analyse-Diagramme direkt in den CAD-Dateien einbettet und so einfachere Überarbeitungen und gemeinsame Bemühungen ermöglicht. Weitere Funktionen umfassen das Exportieren von Analyseergebnissen in XML oder...164,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
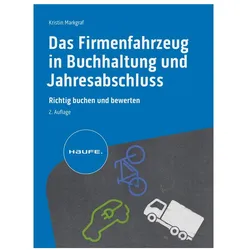
Das Firmenfahrzeug in Buchhaltung und Jahresabschluss, Fachbücher von Kristin MarkgrafBesser kaufen oder leasen? Welche Kosten können von der Steuer abgesetzt werden? Hat es Vorteile, ein Elektro- oder Hybridfahrzeug anzuschaffen? Dieses Buch beantwortet zuverlässig Ihre Fragen rund um die buchhalterische Behandlung von Firmenwagen. Es erläutert alle wichtigen steuerlichen Regelungen verständlich und praxisnah. Kristin Markgraf zeigt, wie Ausgaben rund um den Firmenwagen korrekt erfasst, gebucht und bewertet werden. Mit Buchungsvorlagen veranschaulicht sie, wie Sie dabei richtig vorgehen. Zahlreiche Fallbeispiele erläutern ertragsteuerliche, umsatzsteuerliche und lohnsteuerliche Gesichtspunkte und bringen mehr Klarheit in der Buchhaltung. Sie erhalten ausserdem Tipps zur Steueroptimierung und erfahren, wo die Grenzen des Machbaren liegen, damit die Aufwendungen vom Finanzamt anerkannt werden. Inhalte: - Kauf und Leasing in der Buchhaltung - Aufwendungen und Erträge im Zusammenhang mit Firmenwagen - Das betrieblich mitgenutzte Privatfahrzeug / Privatnutzung eines Firmenwagens - Firmenwagen einer Personengesellschaft / einer Kapitalgesellschaft - Überlassung des Firmenwagens an Arbeitnehmer Neu in der 2. Auflage: - Änderungen und Sonderregelungen zu Elektro- und Hybridfahrzeugen, eBikes und Fahrräder Die digitale und kostenfreie Ergänzung zu Ihrem Buch: Zugriff auf ergänzende Materialien und Inhalte, E-Book direkt online lesen im Browser, persönliche Fachbibliothek mit Ihren Büchern.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wissenschaft, Sentiment und Geschäftssinn, Fachbücher von Werner Busch, Oskar Bätschmann, Andrea BellLandschaftsdarstellungen um 1800 standen im deutschsprachigen Raum lange im Schatten des Goldenen Zeitalters der Landschaftskunst im 17. Jahrhundert. Kunstwissenschaftlich gewürdigt wurde diese Epoche, während der sich ein spezifisch bürgerliches Landschaftsverständnis herausbilden und populär werden konnte, erst in jüngster Zeit. Den Wandel der Landschaftsauffassung jener Zeit bezeugt exemplarisch das Schaffen des Schweizers Adrian Zingg (1734-1816), der ab 1766 als Lehrer und als Betreiber einer florierenden Werkstatt in Dresden wirkte. Dieser Sammelband präsentiert Beiträge namhafter Autorinnen und Autoren, die sich mit der Ablösung barocker Landschaftskonzepte durch einen naturwissenschaftlich begründeten neuen Landschaftsbegriff und dessen Wirkungsästhetik befassen. Im Fokus steht das Schaffen Zinggs, der die neue Sehweise in ein stilbildendes Idiom im Dienst des aufkommenden Tourismus übersetzte. Behandelt wird auch das Schaffen deutscher Künstler wie Johann Alexander Thiele (1685-1752), Johann Christian Vollerdt (1708-1769), Christian Wilhelm Ernst Dietrich (1712-1774), Jakob Philipp Hackert (1737-1807), Ferdinand Kobell (1740-1799) und Ludwig Richter (1803-1884) sowie die Tradition der Schweizer Vedutengrafik, unter anderem von Salomon Gessner (1730-1788).48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Was ist eine Abschreibung Rechnungswesen?
Eine Abschreibung im Rechnungswesen ist die systematische Verteilung des Wertverlusts eines Vermögensgegenstandes über seine Nutzungsdauer. Sie dient dazu, den tatsächlichen Wertverlust eines Vermögensgegenstandes im Laufe der Zeit zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens gemindert, da sie als Aufwand verbucht werden. Dies ermöglicht eine realistischere Darstellung des Unternehmensvermögens und der finanziellen Lage in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Buchführung und dienen der korrekten Ermittlung des Unternehmenserfolgs. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.